Réponse adossée au CGI et au BOFiP

Les frais de débarras sont-ils déductibles de la succession ?

Non. Les sommes engagées pour vider le logement d'un défunt ne viennent pas en déduction de l'actif successoral. Beaucoup de pages professionnelles affirment le contraire, sans indiquer sur quoi elles s'appuient. Cette page donne la base : l'article 768 du CGI et la doctrine publiée au BOFiP, puis explique où se trouve le seul levier fiscal réel, celui de l'évaluation du mobilier.

Recevez votre devis gratuit

Réponse sous 24 h, sans engagement

Devis débarras
768

l'article du CGI qui commande la déduction du passif

1 500 €

le forfait de frais funéraires admis en déduction

5 %

le plancher d'évaluation des meubles, faute d'autre base

50 000 €

le seuil de dispense de déclaration en ligne directe

Non, et voici sur quoi cette réponse repose

Non. Les frais engagés pour vider un logement après un décès ne se déduisent pas de l'actif successoral. La règle de départ tient en une phrase : seules les dettes à la charge personnelle du défunt au jour de l'ouverture de la succession peuvent être déduites de l'actif héréditaire. Elle figure à l'article 768 du CGI et se lit dans la doctrine fiscale publiée au BOFiP sous la référence BOI-ENR-DMTG-10-40-20-10, dans sa version du 30 octobre 2014.

La suite du raisonnement est courte. La condition d'antériorité de la dette s'oppose à la déduction des dettes qui ne prennent naissance qu'après le décès. Un vidage se commande après. La dépense n'existait pas dans le patrimoine du défunt le jour de son décès : elle résulte d'une décision prise ensuite, par ceux qui recueillent la succession.

Restait l'argument de l'exception, et il ne tient pas non plus. Les dettes nées après le décès qui demeurent néanmoins déductibles sont limitativement énumérées : frais funéraires, frais d'ouverture d'un testament olographe déposé chez le notaire après le décès, indemnités de licenciement du personnel sous conditions, loyers temporaires du conjoint survivant, frais de reconstitution de titres de propriété. Ni le vidage, ni l'enlèvement de mobilier, ni le nettoyage ne figurent dans ces cinq lignes. Une énumération limitative ne s'étend pas par analogie. Le raisonnement vaut quelle que soit la formule retenue, y compris lorsque le chantier ne donne lieu à aucune facture, cas décrit dans notre page sur la reprise sans frais.

Nous donnons la base plutôt qu'une affirmation, et chacun peut la vérifier ; votre notaire tranchera votre dossier. Ce qui suit porte sur le seul levier fiscal réel, qui n'est pas une déduction mais une évaluation. Le déroulement matériel du chantier, lui, est décrit sur la page consacrée au vidage lui-même.

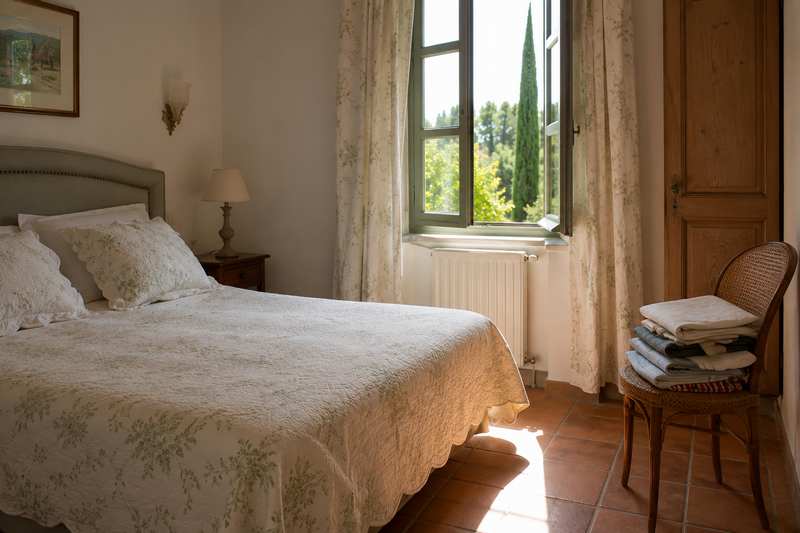
Chambre d'un logement de succession, literie faite et chaise cannée près du litLe mobilier laissé sur place relève de l'évaluation, pas du passif déductible.

Ce qui se déduit, ce qui ne se déduit pas

La ligne de partage passe par la date de naissance de la dette.

1

Déductible : les dettes du défunt

Emprunts, impôts, factures et loyers dus au jour du décès. Le critère tient à leur existence à cette date, pas au moment où elles sont payées.

2

Déductible : les frais funéraires

Ils appartiennent aux rares dettes nées après le décès que le texte admet malgré tout, sous la forme d'un forfait de 1 500 euros.

3

Non déductible : le vidage

La dépense naît après le décès et ne figure pas dans l'énumération limitative des exceptions. Elle reste au compte de ceux qui la commandent.

4

Non déductible : la remise en état

Nettoyage, petits travaux, préparation à la vente ou à la relocation suivent la même logique : postérieurs au décès, hors du passif déductible.

Étagère de bois vidée, boîte à chaussures encore posée sur la planche du hautCe qui reste sur les étagères entre dans l'évaluation du mobilier, pas dans le passif.

Le levier fiscal réel : l'évaluation du mobilier

L'article 764 du CGI prévoit trois modes d'évaluation des meubles meublants, qui s'appliquent par exclusion dans l'ordre de la loi : le prix net d'une vente publique, à défaut l'estimation contenue dans un inventaire notarié, à défaut une évaluation par les parties. Cet ordre n'a rien d'indicatif : chaque mode écarte le suivant.

Le prix net d'une vente publique s'impose comme base lorsque la vente intervient dans les deux ans du décès, frais déduits. À défaut de vente publique, l'estimation retenue est celle d'un inventaire dressé par notaire dans les formes de l'article 789 du Code civil, dans les cinq ans du décès. En l'absence de l'un et de l'autre, les meubles meublants sont évalués par déclaration estimative des parties, sans pouvoir être inférieurs à 5 % de l'ensemble des autres biens héréditaires.

Ce plancher de 5 % pèse lourd quand le logement ne contient plus grand-chose. Il ne prétend pas décrire la valeur réelle du mobilier : c'est une règle d'évaluation appliquée faute de mieux. Y déroger suppose de produire l'un des deux modes qui le précèdent. L'inventaire est l'acte qui permet de dénombrer et d'évaluer les biens de la personne décédée, et tout particulièrement son mobilier ; à défaut d'inventaire, le forfait de 5 % s'applique.

Pour être opposable à l'administration, cet inventaire doit être dressé par un notaire, être clos, respecter les prescriptions de l'article 789 du Code civil, être établi sur les lieux, porter sur tous les objets mobiliers présents et non sur les seuls meubles meublants, et comporter le serment des parties. Il devient indispensable lorsque la succession est acceptée à concurrence de l'actif net et lorsqu'un héritier est mineur ou fait l'objet d'une mesure de protection. Il a un coût, que seul le notaire peut chiffrer. Savoir ce que contient réellement le logement aide à voir si la question se pose, et c'est l'objet de notre estimation préalable.

Ce que nous remettons pour le dossier

Des pièces utilisables telles quelles, entre héritiers comme en étude.

★★★★★

Une facture détaillée

Nature de la prestation, volume traité, adresse du chantier, date d'intervention. Le document circule sans retouche entre les personnes concernées.

★★★★★

La liste de ce qui est repris

Les biens repris sont énumérés avant enlèvement, avec la valeur retenue pour chacun. Cette liste sert de trace pour les échanges entre héritiers.

★★★★★

Un compte rendu photographique

Chaque pièce avant et après. Utile quand une partie de la famille n'a pas pu venir, et quand un acte doit décrire un état à une date donnée.

★★★★★

L'articulation avec l'étude

Quand un notaire suit le dossier, les pièces lui sont adressées directement, au format et au moment qui conviennent à son calendrier.

Déclarer la succession : les échéances qui existent vraiment

La déclaration de succession doit être déposée dans les six mois du décès lorsque celui-ci est survenu en France métropolitaine, et dans l'année dans tous les autres cas, en application de l'article 641 du CGI. Le délai court du jour du décès, sans que l'administration ait à prouver l'acceptation des héritiers ; le jour du décès ne compte pas, mais le dernier jour du délai est compris. Pour les successions comportant des immeubles situés en Corse, le délai de dépôt est porté à vingt-quatre mois, sous les conditions de l'article 641 bis du CGI.

Toutes les successions ne donnent pas lieu à déclaration. Aucune n'est exigée lorsque l'actif brut successoral est inférieur à 50 000 euros pour une transmission aux héritiers en ligne directe et au conjoint survivant, en l'absence de donation antérieure du défunt, et inférieur à 3 000 euros pour les autres héritiers. Sous ces seuils, la question de l'évaluation du mobilier perd l'essentiel de son enjeu.

Quand la déclaration est due, elle se compose du formulaire 2705 accompagné selon les cas des imprimés 2705-S pour l'identification des héritiers, 2706 pour le détail de l'actif et du passif et 2705-A pour l'assurance vie ; elle est adressée au service de l'enregistrement dont dépendait le domicile du défunt. Le passage par une étude, lui, s'impose dans trois cas seulement : bien immobilier compris dans la succession, montant atteignant 5 965 euros, existence d'un testament ou d'une donation entre époux. L'organisation du chantier entre héritiers se prépare séparément de la question fiscale.

Encore faut-il s'entendre sur le mot mobilier. Les meubles meublants s'entendent, au sens de l'article 534 du Code civil, des meubles destinés à l'usage et à l'ornement des appartements : tapisseries, lits, sièges, glaces, pendules, tables et porcelaines. Les tableaux et les statues qui ornent le logement y sont compris s'ils ne constituent pas une collection ; les collections rassemblées dans une galerie ou une pièce particulière en sont exclues. Les bijoux, pierreries et objets d'art ou de collection ne sont pas des meubles meublants et relèvent d'un régime d'évaluation distinct. Ce tri se fait pièce en main, avec le même regard que celui décrit dans l'examen de ce qui a une valeur marchande.

Un dernier mot sur ce qui circule en ligne. Aucune réponse ministérielle ne traite nommément des frais de débarras, et nous n'en citons aucune. La non-déductibilité se lit dans le mécanisme du passif successoral lui-même : condition d'antériorité, énumération limitative des exceptions. C'est plus solide qu'une référence approximative, et surtout c'est vérifiable en deux clics. Pour la partie opérationnelle, le rachat en bloc d'un intérieur complet est traité sur notre page consacrée au vide-maison.
Rayonnages en cours de vidage, ouvrages empilés avant estimation du mobilierLes livres, les disques, les tableaux : trois régimes fiscaux différents dans la même pièce.

Trois moments où le vidage croise la fiscalité

Le calendrier de l'un dépend de l'autre, jamais l'inverse.

Avant l'inventaire

Rien ne sort du logement tant que l'acte n'est pas dressé : l'inventaire porte sur tous les objets mobiliers présents sur les lieux, sans exception.

Après une vente publique

Quand les meubles sont passés en vente dans les deux ans du décès, la base d'évaluation est le prix net obtenu. Le reliquat se traite ensuite.

Sans inventaire ni vente

Le forfait de 5 % s'applique de plein droit. Le vidage redevient une opération matérielle, sans incidence sur le contenu de la déclaration.

Débarras réglés par la succession

Comment le paiement a été organisé avec le notaire.

Buffet sur diable dans une ruelle piétonne, vers l'utilitaire, Marseille 1er

Avril 2026 · Marseille 1er (13001)

Destination : plateforme de valorisation · 27 m³

Les héritiers ne pouvaient pas avancer les frais. Accord préalable du notaire, règlement prélevé sur l'actif de la succession. Quatrième sans ascenseur, rue passante, arrêté de 7 h à 9 h 30. Enfilade vintage en teck.

Objets fragiles emballés pièce par pièce pour la reprise, Aix-en-Provence, Mazarin

Mai 2026 · Aix-en-Provence, Mazarin (13100)

Destination : centre de traitement · 30 m³

Vaisselle et verrerie de l'hôtel particulier emballées pour l'inventaire notarial, le reste évacué. Facture adressée au notaire chargé du dossier.

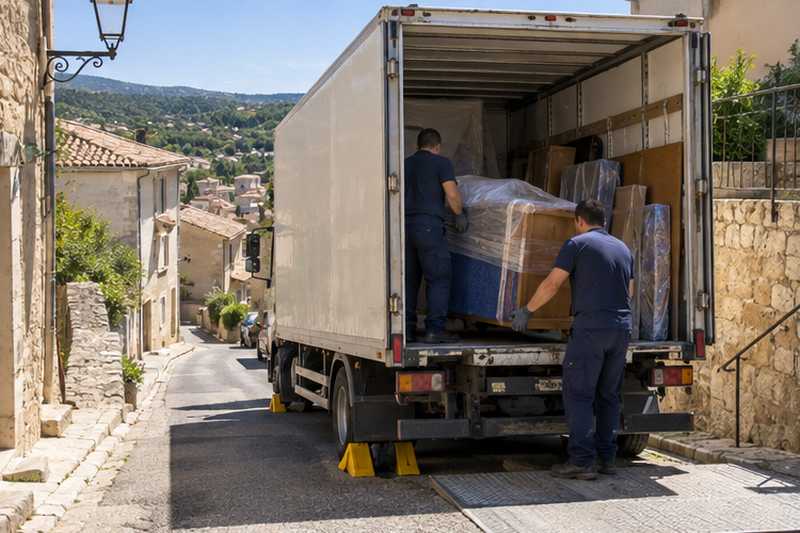
Camion calé dans une rue en pente pendant le chargement, Grasse, Saint-Claude

Juin 2026 · Grasse, Saint-Claude (06130)

Destination : déchèterie professionnelle du pays de Grasse · 38 m³

Route en pente jusqu'à la propriété d'oliviers : camion calé, chargé face à la pente. Règlement par l'étude sur le compte de la succession.

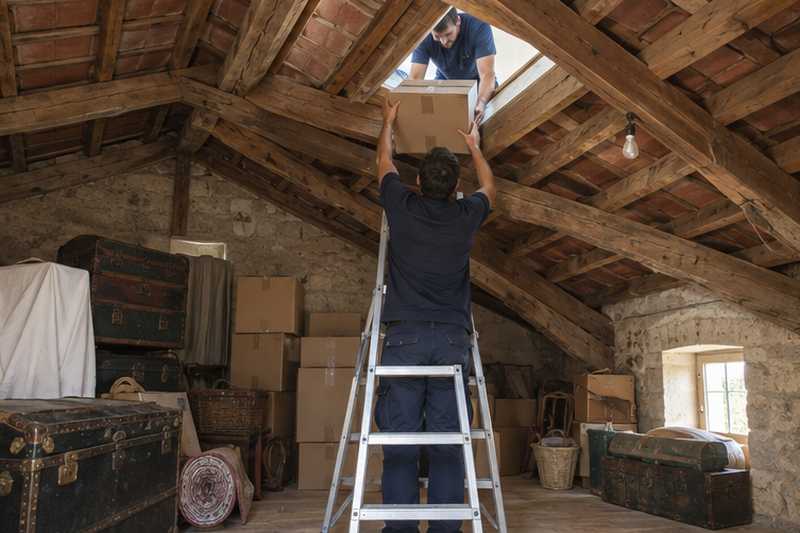
Cartons descendus des combles par la trappe, Toulon, Haute-Ville

Juillet 2026 · Toulon, Haute-Ville (83000)

Destination : centre de traitement · 36 m³

Facturation sur le compte de l'étude notariale toulonnaise. Combles au-dessus du cinquième, accès par trappe : malles et cartons descendus à l'échelle.

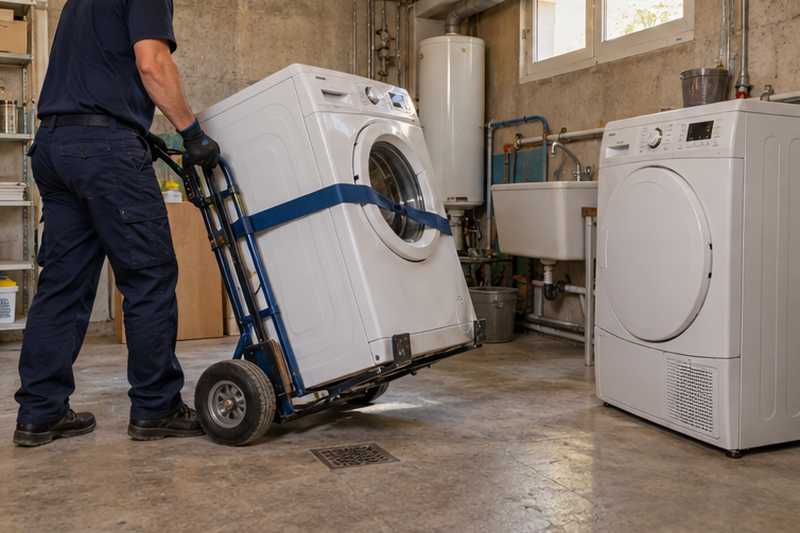
Lave-linge sanglé sur diable dans la buanderie, Draguignan, centre

Août 2026 · Draguignan, centre (83300)

Destination : centre de recyclage des Incapis · 25 m³

Lave-linge et congélateur hors d'usage remontés du sous-sol ; paiement par la succession.

Connaître la valeur avant de décider

Une estimation du contenu, pièce par pièce, dit ce qui se reprend et ce que le chantier représente. Elle se demande à tout moment, avant comme après le passage en étude.

Demander une estimation

Questions fréquentes sur la fiscalité du débarras

Les frais de débarras sont-ils déductibles de la succession ?

Non. Seules les dettes à la charge personnelle du défunt au jour de l'ouverture de la succession sont déductibles de l'actif héréditaire, en application de l'article 768 du CGI. Un vidage commandé après le décès n'entre pas dans ce périmètre, quelle que soit son ampleur. Le déroulement du chantier est décrit sur la page dédiée aux successions.

Pourquoi cette dépense n'entre-t-elle pas dans le passif ?

Parce qu'elle naît après le décès. La condition d'antériorité de la dette s'oppose à la déduction des dettes qui ne prennent naissance qu'après le décès. Le critère est la date à laquelle la dette existe, pas la personne qui la paie.

Quelles dépenses nées après le décès restent déductibles ?

Cinq, et elles sont énumérées limitativement : frais funéraires, frais d'ouverture d'un testament olographe déposé chez le notaire après le décès, indemnités de licenciement du personnel sous conditions, loyers temporaires du conjoint survivant, frais de reconstitution de titres de propriété. La liste ne s'étend pas, comme le confirmera l'étude qui suit le dossier.

Les frais funéraires sont-ils déductibles ?

Oui, sous la forme d'un forfait de 1 500 euros. Ils font partie des dettes postérieures au décès que le texte admet expressément, ce qui les distingue de toutes les dépenses engagées ensuite sur le logement.

Le nettoyage du logement est-il déductible ?

Non, pour la même raison que le vidage : la dépense est postérieure au décès et ne figure pas dans l'énumération des exceptions. Elle se justifie par d'autres considérations, décrites sur la page de remise en état après un décès.

Qu'est-ce que le forfait mobilier de 5 % ?

Un plancher d'évaluation. En l'absence de vente publique et d'inventaire, les meubles meublants sont évalués par déclaration estimative des parties, sans pouvoir être inférieurs à 5 % de l'ensemble des autres biens héréditaires. Il ne mesure pas la valeur réelle du mobilier, contrairement à ce que suggère le chiffrage d'un chantier.

Comment déroger au forfait de 5 % ?

En produisant l'un des deux modes d'évaluation qui le précèdent dans l'article 764 du CGI : le prix net d'une vente publique, ou l'estimation contenue dans un inventaire notarié. Le premier disponible s'impose et écarte les suivants.

À quelles conditions un inventaire est-il opposable ?

Six sont réunies : être dressé par un notaire, être clos, respecter les prescriptions de l'article 789 du Code civil, être établi sur les lieux, porter sur tous les objets mobiliers présents et non sur les seuls meubles meublants, et comporter le serment des parties.

Une vente publique modifie-t-elle la base d'évaluation ?

Oui, lorsqu'elle intervient dans les deux ans du décès : la valeur retenue devient le prix net de la vente, déduction faite des frais. Ce qui ne trouve pas preneur reste ensuite à traiter, parfois par un rachat global du reliquat.

Toutes les successions donnent-elles lieu à une déclaration ?

Non. Aucune déclaration n'est exigée lorsque l'actif brut successoral est inférieur à 50 000 euros pour une transmission en ligne directe et au conjoint survivant, en l'absence de donation antérieure, et inférieur à 3 000 euros pour les autres héritiers. Le vidage, lui, suit sa propre logique, détaillée pour une maison entière.

Un intérieur ancien pèse sur l'évaluation

Mobilier de style, argenterie, horlogerie, luminaires, tableaux : ces lignes changent le résultat, en reprise comme en déclaration.

Voir ce qui a de la valeur

Nos trois agences

Marseille

15 Bd Dr David Olmer
13005 Marseille

09 72 17 56 13

Marseille, Aix-en-Provence, Aubagne, Martigues, l'étang de Berre et le pays d'Arles

Toulon

117 Av. Frédéric Passy
83100 Toulon

09 72 17 56 13

Toulon, La Seyne-sur-Mer, Hyères, Fréjus, Draguignan et la Provence verte

Nice

45 Bd du Tzarewitch
06000 Nice

09 72 17 56 13

Nice, Cannes, Antibes, Grasse, Menton et le moyen pays

Aix-en-ProvenceSalon-de-ProvenceDraguignanCannesAntibesHyèresFréjusMentonGrasseAubagneMarseilleToulonNiceBouches-du-Rhône · Var · Alpes-Maritimes